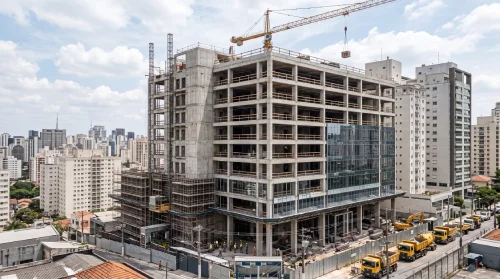
Sim, dá para vender um imóvel comprado na planta mesmo que você ainda esteja pagando por ele. É uma operação comum, legal e que acontece todos os dias no mercado. O caminho mais usado é a cessão de direitos, em que outra pessoa assume o seu lugar no contrato com a construtora, paga a você o que foi investido (com ou sem lucro) e segue quitando o saldo até a entrega das chaves.
O que muda de um caso para outro são três coisas: quem é o credor da dívida (a construtora ou o banco), em que fase está a obra e quanto o imóvel valorizou desde a compra. Entender esses pontos antes de anunciar evita a maioria dos problemas que vejo acontecer com quem decide vender um apartamento na planta sem planejamento.
Neste guia você vai encontrar o passo a passo completo, os custos reais da operação, como calcular o preço justo, o que o comprador precisa checar e os números do mercado em 2026 que influenciam essa decisão.
Resposta rápida: o que você precisa saber antes de tudo
Se você está com pressa, aqui está o essencial:
É permitido vender antes da entrega. O contrato de compra e venda com a construtora pode ser transferido para outra pessoa por meio da cessão de direitos.
A construtora precisa concordar. Quase todo contrato exige a anuência dela, e muitas cobram uma taxa para isso.
O comprador assume o saldo devedor. Ele paga a você o que você já investiu (mais o ágio, se houver) e continua pagando as parcelas que faltam.
Se já existe financiamento bancário, o banco também precisa aprovar. O novo comprador passa por análise de crédito como se estivesse financiando do zero.
Pode haver imposto. Se você vender com lucro, incide imposto de renda sobre o ganho de capital. Em algumas cidades, também pode haver cobrança de ITBI na cessão.
Nem sempre vender compensa. Dependendo da fase da obra e da comissão negociada, o lucro pode ser menor do que o rendimento de uma aplicação conservadora no mesmo período.
Primeiro passo: descubra que tipo de financiamento você tem
A palavra "financiado" é usada de forma genérica, mas na prática existem situações bem diferentes. Saber em qual delas você está define todo o processo de venda.
Parcelamento direto com a construtora
É o formato mais comum durante a obra. Você deu uma entrada, paga parcelas mensais e algumas intermediárias (as famosas balões anuais ou semestrais), tudo diretamente para a construtora. Essas parcelas são corrigidas mensalmente pelo índice de custo da construção civil, o INCC.
Quando as chaves forem entregues, o saldo que sobrou precisa ser quitado. Normalmente isso é feito com um financiamento bancário tirado nessa etapa, com recursos próprios ou com o FGTS.
Nesse cenário, a venda é mais simples: basta a construtora concordar com a transferência do contrato para o novo comprador.
Financiamento bancário desde a planta
Alguns empreendimentos, especialmente os enquadrados em programas habitacionais, já são vendidos com financiamento bancário contratado durante a obra. É o chamado crédito associativo. Aqui, o banco já é o credor da maior parte da dívida desde o início.
Durante a construção, o comprador paga uma taxa mensal ligada à evolução da obra, que basicamente cobre juros e encargos sobre o valor que o banco já liberou para a construtora. Essa taxa não reduz a dívida. A amortização de verdade só começa depois da conclusão.
Nesse caso, vender envolve duas aprovações: a da construtora e a do banco, que vai analisar a renda e o cadastro do novo comprador.
Imóvel já entregue e financiado pelo banco
Se as chaves já foram entregues e você está pagando o financiamento ao banco, tecnicamente o imóvel deixou de estar na planta. A venda passa a seguir o rito de um imóvel pronto financiado: o comprador pode quitar o seu saldo com recursos próprios ou com um novo financiamento, ou, em casos específicos, assumir a dívida com aprovação do banco. Vale mencionar para evitar confusão, mas o foco deste guia são as vendas feitas antes da entrega.
O cenário do mercado em 2026 e o que ele significa para quem vende
Entender o momento econômico ajuda a precificar melhor e a saber o que o comprador está enfrentando do outro lado.
Juros ainda altos, mas em trajetória de queda
A taxa básica de juros está em 13,75% ao ano, depois de uma sequência de cortes pequenos ao longo de 2026. As projeções do mercado indicam juros próximos desse patamar até o fim do ano e quedas mais consistentes em 2027 e 2028.
Para o financiamento imobiliário, isso significa taxas na faixa de 11% a 12% ao ano mais TR nas linhas tradicionais dos grandes bancos e entre 4% e cerca de 10% ao ano nos programas habitacionais, conforme renda e valor do imóvel. O teto para usar as regras do Sistema Financeiro da Habitação foi ampliado para R$ 2,25 milhões, o que abriu espaço para imóveis de médio e alto padrão acessarem condições reguladas.
O efeito prático para quem vende: o comprador que vai assumir o seu contrato sabe que, na entrega das chaves, precisará de crédito. Se ele imaginar que os juros estarão menores daqui a um ou dois anos, aceita melhor a ideia de entrar agora num imóvel em construção. Esse é um argumento de venda legítimo.
O saldo devedor cresce com o INCC
O índice que corrige as parcelas durante a obra acumulou cerca de 6,5% em 12 meses até agosto de 2026. É uma desaceleração em relação ao ano anterior, quando passava de 7%, mas ainda é um número que pesa.
Traduzindo: se você tem R$ 400 mil de saldo devedor com a construtora, ele pode crescer algo como R$ 26 mil em um ano só pela correção. Quem compra de você herda esse saldo corrigido. Por isso, o ágio que você consegue cobrar precisa ser calculado sobre o saldo atualizado, nunca sobre o valor original do contrato.
Preços ainda sobem acima da inflação
O preço médio de venda de imóveis residenciais nas cidades monitoradas pelos principais índices do país ficou próximo de R$ 9.900 por metro quadrado em meados de 2026, com alta acumulada acima de 5% em 12 meses. Algumas praças do litoral catarinense e capitais como Vitória e Florianópolis seguem entre as mais caras do país, com metro quadrado bem acima da média nacional.
A locação, por sua vez, sobe mais rápido que a venda, com rentabilidade média do aluguel residencial em torno de 6% ao ano. Esse dado interessa muito ao investidor que vai comprar de você: ele vai comparar o preço pedido com o aluguel que conseguirá depois das chaves.
Lançamentos e concorrência
O volume de lançamentos cresceu forte em 2025, mas o primeiro trimestre de 2026 mostrou retração no segmento econômico e crescimento no médio e alto padrão. Na prática, isso significa que em muitas regiões você não compete apenas com outros revendedores do mesmo prédio, mas com a própria construtora, que ainda tem unidades em estoque e pode oferecer condições especiais. Esse é um dos fatores mais subestimados por quem decide vender.
As formas de vender um imóvel na planta financiado
Existem basicamente três caminhos para sair do negócio antes ou logo após a entrega. E há um quarto que não é venda, mas costuma ser confundido com ela.
Cessão de direitos
É o caminho mais usado. Você, que é o cedente, transfere ao comprador, que é o cessionário, todos os direitos e obrigações do contrato com a construtora. O comprador paga a você o valor combinado (normalmente o que você já pagou mais um ágio) e assume as parcelas restantes.
A operação é formalizada em um instrumento particular de cessão de direitos, assinado pelas duas partes e com a concordância expressa da construtora. Ela vai emitir o novo contrato ou um aditivo em nome do comprador.
Vantagens:
Processo relativamente rápido, geralmente de algumas semanas.
Não exige financiamento bancário imediato do comprador quando o parcelamento é direto com a construtora.
Permite capturar a valorização que o imóvel teve desde o lançamento.
Pontos de atenção:
A construtora pode exigir que as parcelas estejam em dia.
Muitas cobram taxa de anuência.
Alguns contratos proíbem a cessão em fases específicas da obra ou exigem percentual mínimo pago.
Transferência do financiamento associativo
Quando o banco já financia a unidade desde a planta, o comprador precisa ser aprovado pelo banco para assumir a dívida. Ele passa por análise de renda, cadastro e capacidade de pagamento, como qualquer financiamento novo.
Na prática, em muitos casos o banco prefere que o novo comprador contrate um financiamento em seu próprio nome, com a quitação do seu contrato. O resultado é o mesmo, mas o caminho burocrático muda, e isso pode levar mais tempo.
Se o seu contrato está em um programa habitacional com subsídio, fique atento: o comprador precisa se enquadrar nas regras do programa (renda, não possuir outro imóvel, entre outras). Isso reduz bastante o público possível.
Esperar as chaves e vender o imóvel pronto
Às vezes, a melhor venda é não vender agora. Se a obra está perto do fim, pode fazer sentido esperar a conclusão, quitar o saldo com um financiamento e colocar o imóvel pronto no mercado. Imóvel pronto costuma ter mais liquidez, porque atende quem precisa morar ou alugar imediatamente, e permite que o comprador use financiamento bancário tradicional.
O lado negativo: você terá custos de escritura, registro e ITBI na sua compra, além de condomínio e IPTU enquanto o imóvel não for vendido.
E o distrato?
Distrato não é venda. É o desfazimento do contrato com a construtora. Pela legislação atual, em caso de desistência do comprador, a construtora pode reter até 25% do valor pago, percentual que pode chegar a 50% quando o empreendimento está sob o regime de patrimônio de afetação, além de descontar a comissão de corretagem. A devolução também pode ter prazos longos.
Por isso, o distrato deve ser a última alternativa. Em quase todos os cenários, vender por cessão de direitos, mesmo sem lucro, preserva muito mais o seu dinheiro.
Passo a passo para vender com segurança
Com base na forma como essas negociações costumam acontecer, este é o roteiro mais seguro:
Leia o contrato inteiro. Procure as cláusulas sobre cessão de direitos, taxa de transferência, percentual mínimo pago e restrições por fase de obra.
Peça o extrato atualizado à construtora. Você precisa saber exatamente quanto já pagou, quanto falta e qual o saldo corrigido.
Consulte a construtora sobre a anuência. Pergunte quais documentos ela exige, quanto cobra e em quanto tempo formaliza.
Se houver banco envolvido, consulte o banco. Entenda se o comprador poderá assumir a dívida ou se precisará contratar um novo financiamento.
Pesquise o preço de tabela atual. Veja por quanto a construtora está vendendo unidades semelhantes no mesmo empreendimento hoje. Esse é o seu teto de preço.
Calcule o ágio e o seu resultado líquido. Desconte taxas, comissão e imposto (veja o exemplo mais adiante).
Anuncie com informações claras. Deixe explícito quanto o comprador paga a você e quanto ele assume de saldo.
Analise o comprador. Confirme que ele tem capacidade de assumir as parcelas e de conseguir crédito na entrega das chaves.
Assine um instrumento particular de cessão bem redigido. Idealmente revisado por advogado especializado em direito imobiliário.
Receba o pagamento de forma rastreável. Transferência bancária, nunca dinheiro em espécie ou promessas de pagamento futuro sem garantia.
Formalize a transferência na construtora. Só considere o negócio concluído quando o contrato estiver em nome do comprador.
Declare a operação no imposto de renda. Calcule e recolha o imposto sobre o ganho de capital, se houver, até o último dia útil do mês seguinte à venda.
Quanto custa vender: taxas e impostos
Aqui está a parte que mais surpreende quem vende pela primeira vez. Os custos podem consumir uma fatia considerável do lucro.
Taxa de cessão ou anuência da construtora
Muitas construtoras cobram uma taxa para autorizar a transferência. No mercado, é comum ver valores entre 1% e 3% do valor do contrato, mas isso varia muito. Algumas cobram um valor fixo, outras não cobram nada.
Existe discussão judicial sobre a validade dessa cobrança, especialmente quando ela não está prevista no contrato ou quando é considerada desproporcional. Se o valor parecer abusivo, vale buscar orientação jurídica antes de pagar.
Comissão de corretagem
Se você contratar um corretor ou imobiliária, haverá comissão. O ponto crucial, que pouca gente negocia, é a base de cálculo:
Sobre o valor total do imóvel: a comissão é calculada sobre o preço cheio da unidade, incluindo o saldo que o comprador vai assumir. Pode ficar muito alta em relação ao que você efetivamente recebe.
Sobre o valor que você recebe: a comissão incide apenas sobre o montante pago a você pelo comprador. É bem mais proporcional ao seu ganho.
Negocie isso por escrito antes de assinar qualquer autorização de venda.
ITBI na cessão de direitos
O imposto de transmissão só é devido, pela interpretação consolidada, quando há o registro da transferência da propriedade em cartório. Mas a cobrança sobre a cessão de direitos ainda não está totalmente pacificada nos tribunais superiores, e alguns municípios cobram o imposto já na cessão, normalmente sobre o valor pago na transação e de responsabilidade do vendedor dos direitos.
Por isso, consulte a legislação da cidade onde fica o imóvel antes de fechar o preço. Se houver cobrança, ela entra na conta.
Imposto de renda sobre o ganho de capital
Se você vender por mais do que pagou, o lucro é tributado. As alíquotas são progressivas:
15% sobre ganhos de até R$ 5 milhões.
17,5% sobre a parcela entre R$ 5 milhões e R$ 10 milhões.
20% sobre a parcela entre R$ 10 milhões e R$ 30 milhões.
22,5% sobre o que ultrapassar R$ 30 milhões.
Na cessão de direitos, o custo de aquisição é o que você efetivamente pagou (entrada, parcelas e intermediárias, incluindo as correções). O valor de venda é o que o comprador pagou a você. Algumas despesas, como a corretagem paga por você, podem ser deduzidas.
Existe uma isenção importante: se você usar o dinheiro da venda para comprar outro imóvel residencial em até 180 dias, o ganho pode ficar isento, desde que cumpridas as regras. Converse com seu contador antes, porque os detalhes fazem diferença.
Como calcular o preço justo e o ágio: exemplo prático
Vamos a um caso concreto, com números redondos, para você visualizar a conta.
Situação:
Contrato assinado em 2024 por R$ 500.000.
Você já pagou, somando entrada, mensais e intermediárias: R$ 130.000.
Saldo devedor atualizado pelo índice da obra: R$ 405.000.
Preço atual de tabela da construtora para uma unidade equivalente: R$ 580.000.
Quanto o comprador pagaria a você:
Se o comprador aceita pagar o preço de tabela, ele desembolsa a diferença entre R$ 580.000 e o saldo que vai assumir de R$ 405.000. Ou seja, R$ 175.000 vão para você.
Seu lucro bruto:
R$ 175.000 recebidos menos R$ 130.000 pagos. Lucro bruto de R$ 45.000.
Descontando os custos (cenário com comissão sobre o valor recebido):
Taxa de cessão de 2% sobre o contrato: R$ 10.000.
Comissão de 6% sobre os R$ 175.000 recebidos: R$ 10.500.
Imposto de renda de 15% sobre o ganho líquido de despesas (R$ 24.500): cerca de R$ 3.700.
Resultado líquido: aproximadamente R$ 20.800.
Agora, o mesmo cenário com comissão sobre o valor total do imóvel:
Uma comissão de 6% sobre R$ 580.000 daria R$ 34.800. Somada à taxa de cessão, praticamente todo o lucro desapareceria. Esse é o motivo pelo qual insisto tanto em negociar a base de cálculo da corretagem.
Comparando com uma aplicação conservadora:
Os mesmos R$ 130.000 aplicados em renda fixa atrelada aos juros básicos, com taxas acima de 13% ao ano, poderiam render algo na casa dos R$ 30 mil líquidos em dois anos. Ou seja, no exemplo, vender nesse momento teria sido financeiramente pior do que ter deixado o dinheiro aplicado.
Isso não significa que vender seja um mau negócio. Significa que o momento da venda e a negociação dos custos são decisivos. Em empreendimentos que valorizaram mais, ou em vendas feitas mais perto da entrega, a conta costuma ser bem mais favorável.
Qual é o melhor momento para vender
Não existe uma regra única, mas a experiência de mercado mostra alguns padrões:
No início da obra
A valorização acumulada ainda é pequena e a construtora tem muito estoque, muitas vezes com condições melhores do que as suas. O ágio tende a ser baixo. Faz sentido vender nessa fase apenas por necessidade, não por estratégia.
No meio da obra
A estrutura já está de pé, o comprador consegue enxergar o projeto e o risco percebido cai. O estoque da construtora costuma estar menor. É uma fase em que muitos investidores conseguem um ágio interessante.
Na reta final
O imóvel está perto de ficar pronto, o preço de tabela geralmente atingiu o valor mais alto e o público interessado aumenta, porque inclui quem quer morar logo. Por outro lado, o comprador precisa ter crédito aprovado para quitar o saldo em breve, o que reduz o número de pessoas aptas.
Depois das chaves
Você vende um imóvel pronto, com toda a liquidez que isso traz, mas passa a arcar com custos de escritura, registro, condomínio e IPTU até conseguir vender.
Em mais de uma década acompanhando negociações de imóveis em construção, o que mais vejo dar certo é o planejamento feito já na compra: quem entra num lançamento pensando em revender costuma definir, desde o início, em que fase pretende sair e qual ágio mínimo aceita.
O que o comprador precisa saber
Se você está do outro lado, avaliando comprar um apartamento na planta por cessão de direitos, estes são os cuidados indispensáveis:
Confira o extrato oficial da construtora. Não aceite apenas a palavra do vendedor sobre quanto foi pago e quanto falta.
Verifique se as parcelas estão em dia. Atrasos podem gerar multas que passam para você.
Pesquise o preço de tabela atual. Se o vendedor pede mais do que a construtora cobra por uma unidade semelhante, não faz sentido comprar dele.
Simule o financiamento da entrega. Você vai precisar de crédito para quitar o saldo quando as chaves forem entregues. Faça a simulação antes, com a sua renda real.
Confira a saúde do empreendimento. Verifique o andamento da obra, o registro da incorporação no cartório e se o empreendimento está sob patrimônio de afetação, que protege o dinheiro dos compradores.
Exija a anuência da construtora por escrito. Sem ela, a cessão pode não ter validade perante a construtora.
Pague somente depois da formalização. O ideal é que o pagamento ao vendedor aconteça junto com a assinatura do instrumento e a emissão do documento de concordância da construtora.
Para o investidor
Quem compra por cessão com objetivo de investimento precisa olhar para dois números: quanto vai custar a unidade no total (valor pago ao vendedor mais saldo corrigido até a entrega) e quanto ela pode render de aluguel ou valorização depois. Com rentabilidade média de aluguel em torno de 6% ao ano no país e juros básicos acima de 13%, o investimento só se justifica em localizações com valorização acima da média ou demanda forte de locação, como regiões litorâneas de alto padrão, polos universitários e bairros com infraestrutura em expansão.
Erros mais comuns ao vender
Estes são os deslizes que mais vejo acontecer:
Anunciar sem saber o saldo exato. O comprador pergunta, você não sabe responder e a negociação perde credibilidade.
Precificar pelo valor original do contrato. O saldo devedor cresce todos os meses com a correção. Ignorar isso distorce o cálculo do ágio.
Competir com a construtora sem perceber. Se ela oferece a mesma unidade com desconto ou entrada facilitada, seu anúncio perde força.
Esquecer o imposto de renda. O ganho de capital precisa ser apurado e pago dentro do prazo. Atrasos geram multa e juros.
Fazer "contrato de gaveta". Vender sem a anuência da construtora ou do banco deixa você responsável pela dívida. Se o comprador parar de pagar, a cobrança recai sobre você.
Aceitar comissão sobre o valor total sem negociar. Pode transformar lucro em prejuízo.
Deixar parcelas atrasarem enquanto procura comprador. Isso pode travar a anuência e gerar multas.
Dicas para vender mais rápido
Um imóvel em construção tem um público mais restrito do que um pronto. Algumas atitudes fazem muita diferença:
Seja transparente no anúncio. Informe claramente: valor a receber, saldo a assumir, previsão de entrega, fase da obra e índice de correção.
Use material visual de qualidade. Plantas, perspectivas do projeto, fotos atuais da obra e do entorno. Quem busca um apartamento à venda em construção quer enxergar o que vai receber.
Destaque o que só a sua unidade tem. Andar alto, posição solar, vista, vaga extra, planta diferenciada. Isso justifica ágio.
Ofereça uma condição melhor que a da construtora. Às vezes, um ágio menor com fechamento rápido vale mais do que esperar meses.
Mostre a simulação da entrega. Apresente ao comprador uma estimativa do saldo na entrega e de quanto seria a parcela do financiamento. Isso reduz a insegurança dele.
Mire o público certo. Investidores respondem a números (ágio, valorização, rentabilidade). Quem vai morar responde a localização, planta e prazo.
Posicione bem nos canais digitais. Um apartamento à venda por cessão de direitos precisa aparecer para quem pesquisa exatamente esse tipo de oportunidade, com descrição completa e palavras que o comprador realmente usa na busca.
Perguntas frequentes
Posso vender um imóvel na planta que ainda não quitei?
Sim. Você transfere o contrato para o comprador por meio da cessão de direitos, com concordância da construtora. Ele assume as parcelas restantes e paga a você o valor combinado.
A construtora pode impedir a venda?
Ela pode impor condições previstas no contrato, como parcelas em dia ou percentual mínimo pago, e pode cobrar taxa de anuência. Recusas sem justificativa ou cobranças abusivas podem ser questionadas judicialmente.
Quanto a construtora cobra para transferir o contrato?
Varia bastante. É comum ver taxas entre 1% e 3% do valor do contrato, mas há construtoras que cobram valores fixos e outras que não cobram nada. Confira o seu contrato.
Preciso pagar imposto de renda na venda?
Só se houver ganho. Se você vender por mais do que pagou, incide imposto sobre o lucro, com alíquota de 15% para ganhos de até R$ 5 milhões. Se reinvestir o valor em outro imóvel residencial em até 180 dias, pode ter isenção.
Pago ITBI na cessão de direitos?
Depende do município. A regra geral é que o imposto seja devido no registro da propriedade, mas algumas cidades cobram já na cessão. Consulte a prefeitura da cidade do imóvel.
Posso vender se o financiamento já é com o banco?
Sim, mas o banco precisa aprovar o comprador, que passa por análise de crédito. Em muitos casos, o comprador contrata um novo financiamento e quita o seu.
Vale mais a pena vender ou fazer distrato?
Quase sempre vender. No distrato, a construtora pode reter até 25% do que você pagou, ou até 50% em empreendimentos com patrimônio de afetação, além de descontar a corretagem. Na cessão, você pode recuperar tudo e ainda lucrar.
Como saber o valor justo para pedir?
Parta do preço de tabela atual da construtora para uma unidade equivalente, subtraia o saldo devedor corrigido e compare com o que você já pagou. A diferença é o seu ágio potencial, antes dos custos.
Quanto tempo leva para concluir a transferência?
Na cessão com parcelamento direto, costuma levar de algumas semanas a pouco mais de um mês, dependendo da construtora. Quando há banco envolvido, pode demorar mais por causa da análise de crédito.
O comprador pode usar FGTS?
Durante a obra, o uso do FGTS costuma ficar restrito a momentos específicos, geralmente na contratação do financiamento ou na entrega das chaves, e o comprador precisa cumprir as regras do fundo. Não conte com o FGTS dele para pagar o seu ágio.
Conclusão
Vender um imóvel na planta que ainda está sendo pago é perfeitamente possível e, bem feito, pode ser um ótimo negócio. O segredo está em três pontos: saber exatamente em que tipo de contrato você está, calcular o resultado líquido com todos os custos antes de anunciar e escolher o momento certo da obra para sair.
Com juros ainda elevados, correção do saldo pelo índice da construção e construtoras disputando o mesmo comprador, cada detalhe pesa no resultado final. Negociar a comissão, conhecer a regra do ITBI na sua cidade e planejar o imposto de renda podem representar dezenas de milhares de reais de diferença. Se você quer conduzir essa venda com números claros, segurança jurídica e estratégia para atrair o comprador certo, contar com uma assessoria imobiliária com Marcos Koslopp ajuda a transformar a valorização do seu imóvel em lucro de verdade, sem surpresas no caminho. Cada contrato tem suas particularidades, e olhar para ele com calma, antes de qualquer anúncio, é sempre o primeiro passo.
Quem planeja, precifica bem e formaliza tudo corretamente vende mais rápido, com menos risco e com o bolso protegido.
Encontre seu imóvel
Explore o portfólio da Marcos Koslopp ou fale com nossa equipe.