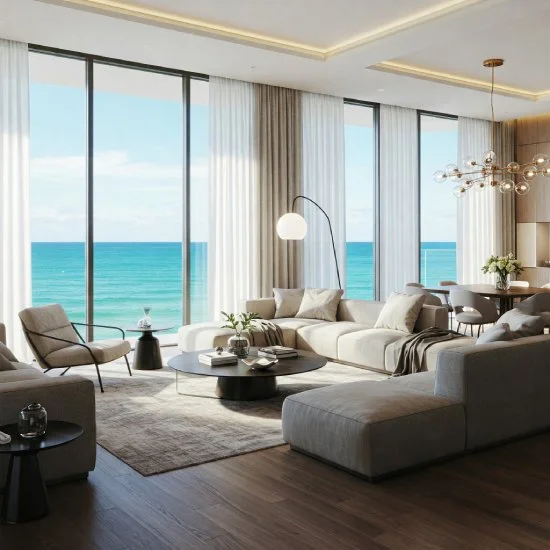
Adquirir um imóvel na orla marítima de Santa Catarina representa um dos investimentos mais sólidos e desejados do mercado imobiliário brasileiro. O município de Porto Belo consolidou sua posição como um dos destinos mais valorizados do litoral sul, atraindo investidores e famílias que buscam qualidade de vida, segurança patrimonial e alto potencial de valorização. Compreender como funciona o financiamento dessas unidades é o primeiro passo para estruturar uma aquisição vantajosa, segura e alinhada ao seu planejamento financeiro.
Financiar apartamentos frente mar em Porto Belo envolve particularidades que vão além do crédito imobiliário convencional. A dinâmica local opera com modalidades flexíveis de pagamento direto com as incorporadoras, além das linhas tradicionais do Sistema Financeiro da Habitação e do Sistema de Financiamento Imobiliário. Conhecer as regras de entrada, a composição de parcelas, as correções monetárias durante a obra e as alternativas bancárias garante uma negociação precisa e rentável.
Panorama do mercado e valores de investimento
O mercado imobiliário da Costa Esmeralda passa por um ciclo histórico de consolidação urbana e turística. Porto Belo se destaca pela infraestrutura náutica, praias de águas calmas e proximidade estratégica com Itapema e Balneário Camboriú, o que impulsiona a procura por unidades de alto padrão pé na areia.
Valores médios por metro quadrado
O valor do metro quadrado na primeira linha da praia varia conforme a praia escolhida, o estágio da obra e o padrão de acabamento do empreendimento. Atualmente, os números médios praticados no mercado se organizam da seguinte forma:
Perequê: região com forte verticalização e infraestrutura em rápida expansão, com metro quadrado médio frente mar oscilando entre R$ 18.000,00 e R$ 32.000,00.
Centro e Enseada Encantada: perfil mais calmo, com forte apelo náutico e residencial, onde os valores por metro quadrado variam entre R$ 16.000,00 e R$ 26.000,00.
Áreas exclusivas e lançamentos de altíssimo luxo: tipologias com quatro suítes ou mais e amplas sacadas com vista definitiva podem superar R$ 35.000,00 por metro quadrado.
Em termos de montante global, uma unidade frente mar de três a quatro suítes costuma ter valores iniciais na faixa de R$ 2.500.000,00, alcançando valores superiores a R$ 10.000.000,00 em coberturas e tipologias diferenciadas.
Fatores de valorização do metro quadrado
A curva ascendente nos preços dos imóveis em Porto Belo SC decorre de investimentos maciços em infraestrutura pública e privada. A ampliação da faixa de areia em Perequê, a construção de novos molhes turísticos e a consolidação de marinas de padrão internacional atraem fluxos constantes de capital qualificado. Com oferta de terrenos estritamente limitada na linha da praia, a escassez natural assegura liquidez contínua e valorização acima dos índices inflacionários.
Modalidades de financiamento disponíveis
Quem planeja a compra de uma unidade na orla encontra dois caminhos principais: o financiamento direto com a incorporadora e o financiamento bancário tradicional. Ambas as rotas possuem características distintas de fluxo de caixa, exigência documental e indexadores.
Financiamento direto com a construtora
Esta é a modalidade mais comum para aquisição de imóveis na planta ou em construção na região. As construtoras do litoral catarinense desenvolveram um modelo de pagamento próprio, adaptado ao perfil de investidores que possuem receita sazonal ou liquidez periódica.
Entrada inicial: normalmente fixada entre 15% e 25% do valor total do imóvel, podendo ser parcelada em até três vezes durante a assinatura do contrato.
Parcelas mensais: diluídas ao longo do período de obra, variando de 40 a 100 meses em contratos estendidos.
Balões ou reforços semestrais e anuais: pagamentos intermediários mais expressivos, geralmente correspondentes a parcelas de 5% a 10% do valor do bem, permitindo abater o saldo devedor principal com rapidez.
Saldo na entrega das chaves: percentual residual quitado no momento do habite se, que pode ser liquidado à vista, convertido em financiamento bancário ou refinanciado diretamente em prazo complementar.
A grande vantagem dessa modalidade é a desburocratização. Não há exigência de comprovação de renda com holerites tradicionais, sendo a análise de crédito focada no perfil patrimonial do comprador e nas garantias reais do próprio contrato.
Financiamento bancário tradicional
O crédito imobiliário através de instituições bancárias públicas ou privadas é a opção ideal para unidades prontas para morar que já possuem matrícula individualizada e averbação de habite se.
Limite de crédito: as instituições financiam habitualmente até 80% do valor de avaliação do imóvel pelo Sistema de Financiamento Imobiliário.
Prazos de quitação: amortização em até 360 ou 420 meses, conforme o perfil de idade do proponente.
Taxas de juros: operações balizadas pelas taxas anuais de mercado, associadas à taxa básica Selic somada ao spread bancário, ou modelos atrelados ao rendimento da poupança e ao índice de inflação oficial.
Para investidores com volume de capital alocado em aplicações de renda fixa ou fundos estruturados com rendimentos superiores ao custo do crédito bancário, manter o financiamento ativo preserva a liquidez da carteira de investimentos.
Índices de correção e custos adicionais
A transparência nas correções monetárias é indispensável para evitar surpresas durante o cronograma de pagamentos. As atualizações financeiras variam se o imóvel está em fase de obras ou pronto para morar.
Correções durante a fase de construção
Durante a execução da obra, o saldo devedor das parcelas e dos reforços é atualizado monetariamente pelo Custo Nacional da Construção Civil, calculado pela Fundação Getulio Vargas.
O índice mede a variação de preços de materiais, equipamentos e mão de obra na indústria da construção. Ele não se trata de juro compensatório, mas sim de mera recomposição do poder de compra da moeda frente aos custos reais da edificação.
Correções após a entrega das chaves
Após a conclusão das obras e entrega do empreendimento, o indexador de atualização sofre alteração contratual nas operações diretas com a incorporadora.
Aplicação de índice de preços: o saldo devedor passa a ser corrigido pelo Índice Nacional de Preços ao Consumidor Amplo ou pelo Índice Geral de Preços do Mercado.
Juros remuneratórios: soma se ao índice inflacionário uma taxa de juros que oscila historicamente entre 0,7% e 1% ao mês, calculada pela Tabela Price ou Sistema de Amortização Constante.
Custos cartorários e impostos de transmissão
Além do valor da entrada e das parcelas, o comprador deve provisionar recursos para as despesas burocráticas de legalização do imóvel, que giram em torno de 3% a 4% do valor venal da transação:
Imposto de Transmissão de Bens Imóveis: tributo municipal de Porto Belo cobrado na transferência efetiva da titularidade, com alíquota de 2% sobre a base de cálculo avaliada pela prefeitura.
Emolumentos de registro e escritura: taxas cartorárias tabeladas pelo Tribunal de Justiça de Santa Catarina para lavratura da escritura pública de compra e venda e registro na matrícula imobiliária.
Custas bancárias de avaliação e emissão de contrato: aplicáveis apenas quando houver intervenção de financiamento bancário, cobrindo laudo de vistoria técnica e abertura de crédito.
Estratégias financeiras para investidores
Adquirir apartamentos frente mar em Porto Belo pelo formato parcelado permite desenhar estratégias patrimoniais de alta alavancagem financeira.
Alavancagem com venda antes da conclusão
Uma das táticas mais rentáveis utilizadas por investidores experientes consiste em aportar apenas o fluxo de entrada e as parcelas durante os dois primeiros anos de obra. Com a valorização acelerada que ocorre entre o lançamento e a fase de acabamento, o investidor repassa os direitos contratuais do imóvel a terceiros, auferindo lucro sobre o valor total do ativo, tendo desembolsado apenas uma fração do capital.
Por exemplo, em uma unidade de R$ 3.000.000,00 em que foram desembolsados R$ 600.000,00 entre entrada e parcelas ao longo de 24 meses, uma valorização de 30% sobre o preço total eleva o imóvel para R$ 3.900.000,00. O ganho bruto de R$ 900.000,00 incide sobre o capital próprio investido, gerando retornos extraordinários.
Geração de renda com locação de temporada
Ao optar pelo financiamento bancário de longo prazo na entrega da unidade, o proprietário pode utilizar a receita das locações de temporada para amortizar ou liquidar integralmente as parcelas do crédito.
Porto Belo ostenta taxas de ocupação elevadas durante o verão e feriados prolongados, com diárias que variam de R$ 1.500,00 a R$ 4.500,00 na orla de Perequê para apartamentos em Porto Belo de alto padrão. O rendimento anual obtido na modalidade de locação por curta temporada cobre os custos de condomínio, IPTU e o fluxo do financiamento, tornando o patrimônio autossustentável.
Passo a passo para aprovação do crédito
A condução correta do processo documental assegura celeridade e taxas mais atrativas junto às instituições financeiras ou departamentos jurídicos das incorporadoras.
1. Levantamento e organização documental
Para pessoas físicas, os documentos essenciais incluem:
Documento de identificação oficial com foto e cadastro de pessoa física de todos os proponentes e cônjuges.
Comprovante de estado civil atualizado por meio de certidão de casamento ou nascimento.
Comprovante de residência emitido nos últimos sessenta dias.
Comprovação de capacidade financeira mediante Declaração de Imposto de Renda com recibo de entrega, extratos bancários dos últimos três a seis meses ou relatórios contábeis no caso de empresários.
Para aquisições via pessoa jurídica, são necessários o contrato social consolidado, cartão de inscrição cadastral da empresa, balanço patrimonial assinado por contador e certidões negativas de débitos federais e estaduais.
2. Análise cadastral e vistoria técnica
Na via bancária, o banco submete os documentos a sistemas de análise de risco e envia um engenheiro perito para vistoriar a unidade, atestando a solidez estrutural e a compatibilidade do preço de venda com o mercado local. No financiamento direto com construtora, a análise interna costuma ser concluída em prazos reduzidos, sem necessidade de laudos externos complexos.
3. Emissão de contrato e registro cartorário
Com o crédito aprovado, é emitido o instrumento contratual de compra e venda com força de escritura pública no caso de bancos, ou minuta de compromisso de compra e venda no parcelamento direto. O documento deve ser levado ao Registro de Imóveis competente para prenotação e averbação da alienação fiduciária, garantindo a titularidade do adquirente e os direitos reais sobre o bem.
Análise de segurança jurídica
A segurança jurídica em negócios imobiliários frente mar requer atenção redobrada aos aspectos regulatórios e urbanísticos.
Patrimônio de afetação e regime especial
Ao comprar um apartamento na planta em Porto Belo ou em obras, priorize empreendimentos blindados pelo Patrimônio de Afetação. Esse dispositivo legal segrega as receitas e despesas daquela construção específica do patrimônio geral da construtora. Caso a empresa enfrente oscilações financeiras em outras obras, o capital daquele edifício permanece preservado e intangível, administrado por uma comissão de representantes de compradores.
Certidões negativas e memorial de incorporação
Antes de repassar qualquer sinal, é indispensável verificar o número de registro da Incorporação Imobiliária na matrícula mãe do terreno. O memorial arquivado no cartório comprova que o projeto foi integralmente aprovado pelos órgãos municipais e ambientais, com todas as licenças válidas para a orla marítima. A exigência de certidões negativas de débitos trabalhistas, fiscais e cíveis em nome dos sócios da incorporadora afasta riscos de fraudes contra credores.
Investir em imóveis em Porto Belo SC demanda uma visão estratégica do território litorâneo, compreendendo o desenho urbanístico da cidade, os acessos viários e os planos diretores que regem os limites de gabarito e densidade populacional.
Conclusão
Financiar um apartamento na orla de Porto Belo une o privilégio de desfrutar de um cenário paradisíaco à tranquilidade de alocar capital em um dos mercados mais valorizados do país. A flexibilidade dos planos diretos com as construtoras associada à solidez do crédito bancário permite estruturar pagamentos personalizados, aproveitando o momento de expansão da infraestrutura local para colher valorizações patrimoniais substanciais.
Para conduzir uma operação imobiliária desse porte com total segurança jurídica, assertividade na escolha da localização e condições comerciais vantajosas, contar com a orientação de um corretor de imóveis experiente e com atuação consolidada na região faz toda a diferença. O suporte qualificado oferecido pelo especialista em consultoria imobiliária em Porto Belo Marcos Koslopp garante o acesso às melhores oportunidades da orla, análise documental minuciosa e estruturação financeira sob medida para o seu perfil patrimonial.
Avalie com clareza seus objetivos de liquidez, selecione o modelo de financiamento que melhor atende ao seu fluxo de caixa e posicione seus investimentos onde a qualidade de vida e a valorização caminham lado a lado.
Encontre seu imóvel
Explore o portfólio da Marcos Koslopp ou fale com nossa equipe.